
É possível financiar um caminhão arrematado em leilão, mas o crédito quase nunca sai antes do arremate: na prática, o comprador precisa quitar o lote no prazo do edital e só depois buscar financiamento com garantia do próprio veículo. A aprovação depende da instituição financeira, do ano do caminhão, da situação documental e do histórico do bem, já que nem todo banco trabalha com veículos de origem em leilão.
Para transportadores autônomos e pequenas transportadoras, entender essa sequência antes de participar do pregão é decisivo. Quem arremata contando com um financiamento que ainda não existe corre o risco de perder o lote e o valor já pago. Neste guia você vai ver como funciona o fluxo real da operação, quais linhas de crédito se aplicam, o que os bancos costumam exigir, os erros mais caros e as dúvidas frequentes de quem financia veículo pesado de leilão.
Como Funciona o Financiamento Depois do Leilão
O pagamento do lote arrematado segue o que o edital determina, normalmente à vista dentro de um prazo curto, entre 24 horas e alguns dias úteis, ou com entrada seguida de poucas parcelas quando o leiloeiro oferece essa condição. Esse é o ponto que surpreende quem vem do mercado de concessionária, onde o financiamento é aprovado antes da retirada do veículo.
Depois de quitado o lote, transferida a documentação e regularizado o veículo em nome do comprador, abre-se a possibilidade de buscar crédito com garantia do próprio caminhão. É a chamada alienação fiduciária, regida pelo Decreto-Lei 911/1969, em que o banco mantém a propriedade fiduciária do bem até a quitação total da dívida. Essa é a modalidade mais usada no mercado de veículos pesados.
Existe uma variação importante: alguns leiloeiros mantêm parceria com instituições financeiras que oferecem crédito pré-aprovado para arrematantes cadastrados. Quando existe, essa parceria costuma aparecer no próprio edital ou no site do leiloeiro, e vale verificar antes de participar.
Linhas de Crédito Que Podem Ser Usadas
Crédito Direto ao Consumidor com alienação fiduciária
É a via mais comum para caminhão usado. O banco financia parte do valor e mantém o veículo como garantia. Taxas e prazos variam conforme o perfil de crédito do tomador, a idade do veículo e o valor da entrada.
Finame e linhas do BNDES
O Finame é voltado ao financiamento de máquinas e equipamentos, incluindo veículos pesados, com condições geralmente mais favoráveis. As regras de enquadramento são específicas quanto à finalidade, ao ano e à origem do bem, e nem toda operação de leilão se encaixa. Consultar previamente o agente financeiro credenciado evita frustração.
Leasing
No arrendamento mercantil, a instituição adquire o bem e o arrenda ao cliente, com opção de compra ao final. É uma alternativa usada por empresas, com efeitos contábeis e tributários próprios que merecem análise do contador antes da decisão.
Consórcio como planejamento prévio
Para quem tem tempo de planejamento, a carta de crédito de consórcio contemplada permite chegar ao leilão com recurso disponível para pagamento à vista, invertendo a lógica do problema. Vale verificar com a administradora as condições de uso da carta para aquisição em leilão.
O Que os Bancos Costumam Exigir
As exigências mais frequentes envolvem documentação regularizada em nome do comprador, ausência de restrição judicial ou administrativa sobre o veículo, vistoria cautelar realizada por empresa credenciada e análise de crédito do tomador, com comprovação de renda ou de faturamento no caso de pessoa jurídica.
Caminhões muito antigos enfrentam mais dificuldade, porque a maioria das instituições estabelece idade máxima para o bem ao final do contrato. Veículos com histórico de sinistro de grande monta são recusados de forma praticamente automática, já que não podem retornar à circulação. Registro de leilão no histórico do veículo, embora não impeça o crédito, costuma reduzir o percentual financiado e influenciar a taxa oferecida.
Exemplo: parcela versus receita do caminhão
Suponha um caminhão arrematado por R$ 200.000. Você paga o lance à vista com recursos próprios e depois financia R$ 120.000 em 48 parcelas, com taxa hipotética de 1,5% ao mês. A parcela ficaria em torno de R$ 3.500, e o total pago chegaria a cerca de R$ 169.000. Se o caminhão gera R$ 12.000 de receita líquida por mês depois do combustível, dos pedágios e da manutenção, a parcela representa perto de 29% dessa receita. Como referência prática, muitos transportadores procuram manter a parcela abaixo de um terço da receita líquida, para não ficar sem folga em meses fracos. Os números são ilustrativos.
Tenha um plano B para o pagamento do lance
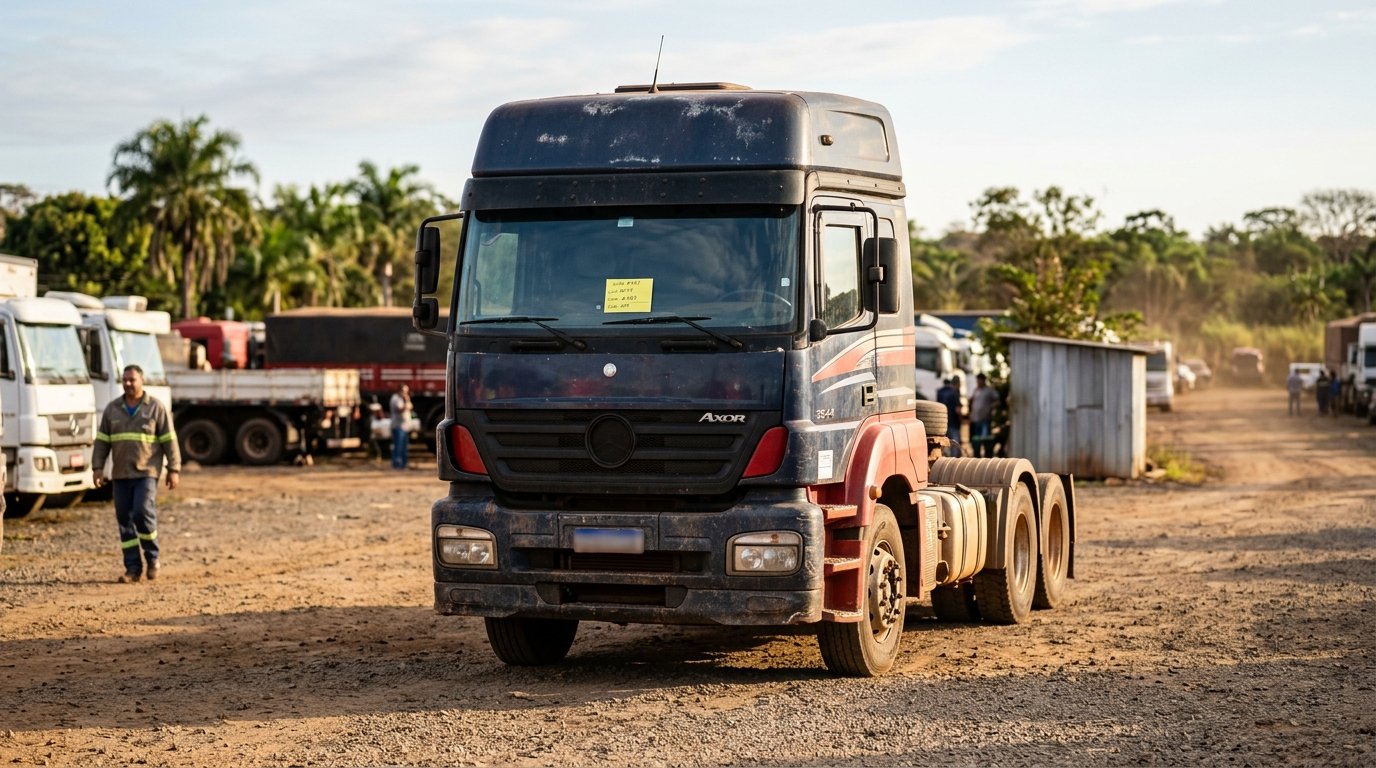
O maior risco de quem depende de crédito é perder o prazo do edital. Antes do pregão, tenha um plano alternativo: uma linha de capital de giro aprovada, um sócio que possa aportar ou reservas que cubram o valor. Perder o lote e o sinal pago é um prejuízo que ninguém quer, e o histórico de desistência pode impedir a participação em leilões futuros do mesmo leiloeiro. Trate o financiamento como reposição de caixa, e não como o meio de pagamento do lance.
Seguro prestamista e outros custos embutidos
Muitas propostas de financiamento incluem seguro prestamista e outros produtos, que aumentam a parcela. Pergunte se são obrigatórios, quanto custam e se você pode contratar separadamente. Some tudo no custo efetivo total e compare. Se estiver planejando comprar mais de um caminhão, negocie condições melhores com o banco, porque o volume dá poder de barganha. Para conhecer os riscos gerais desse tipo de compra, leia também o guia completo de leilão de caminhões.
Os tropeços mais caros
Arrematar contando com crédito não aprovado. É o erro mais caro. Sem o dinheiro no prazo do edital, o arrematante perde o lote e frequentemente o valor pago a título de sinal, além de eventual penalidade prevista.
Não consultar o banco antes do pregão. Uma conversa prévia com o gerente ou correspondente esclarece qual perfil de veículo tem chance real de aprovação e evita arrematar um caminhão que nenhuma instituição vai aceitar como garantia.
Ignorar o custo total do crédito. Taxa de juros, IOF, tarifa de cadastro, seguro prestamista e registro do gravame compõem o custo efetivo total. Comparar apenas a taxa nominal entre bancos leva a decisões ruins.
Esquecer os custos que antecedem o financiamento. Comissão do leiloeiro, transferência, transporte e eventuais reparos precisam ser pagos com recurso próprio, antes de qualquer crédito entrar.
Comprometer o fluxo de caixa da operação. Parcela dimensionada acima da capacidade real de geração de receita do caminhão transforma um bom arremate em inadimplência, e o veículo acaba de volta ao leilão.
As condições de financiamento de veículos pesados seguem diretrizes do Banco Central e exigem documentação regularizada conforme o CTB.
Recapitulando
Financiar um caminhão de leilão é viável e acontece com frequência no mercado de veículos pesados, mas exige inverter a ordem mental de quem está acostumado à concessionária: primeiro o pagamento conforme o edital, depois o crédito com garantia do bem. Planejamento prévio, conversa com a instituição financeira antes do pregão e cálculo honesto do custo efetivo total são o que separa uma boa operação de um problema de fluxo de caixa.
Veja também o guia sobre leilão de caminhão como alternativa ao veículo novo. Vale lembrar que a modalidade de leilão escolhida influencia diretamente o prazo de regularização documental e, por consequência, o momento em que o crédito pode ser liberado.